








Recientemente el Ejecutivo envió su propuesta de presupuesto para 2027 como lo marca la Constitución. Yo no haré un análisis sobre las fuentes y usos de dicho presupuesto, para eso ya hay mucho análisis en las redes y medios.
Me voy a centrar en algo que mencionó la Presidente sobre un tema que a todos nos va a afectar si se aprueba, y créame, hay grandes posibilidades para ello.
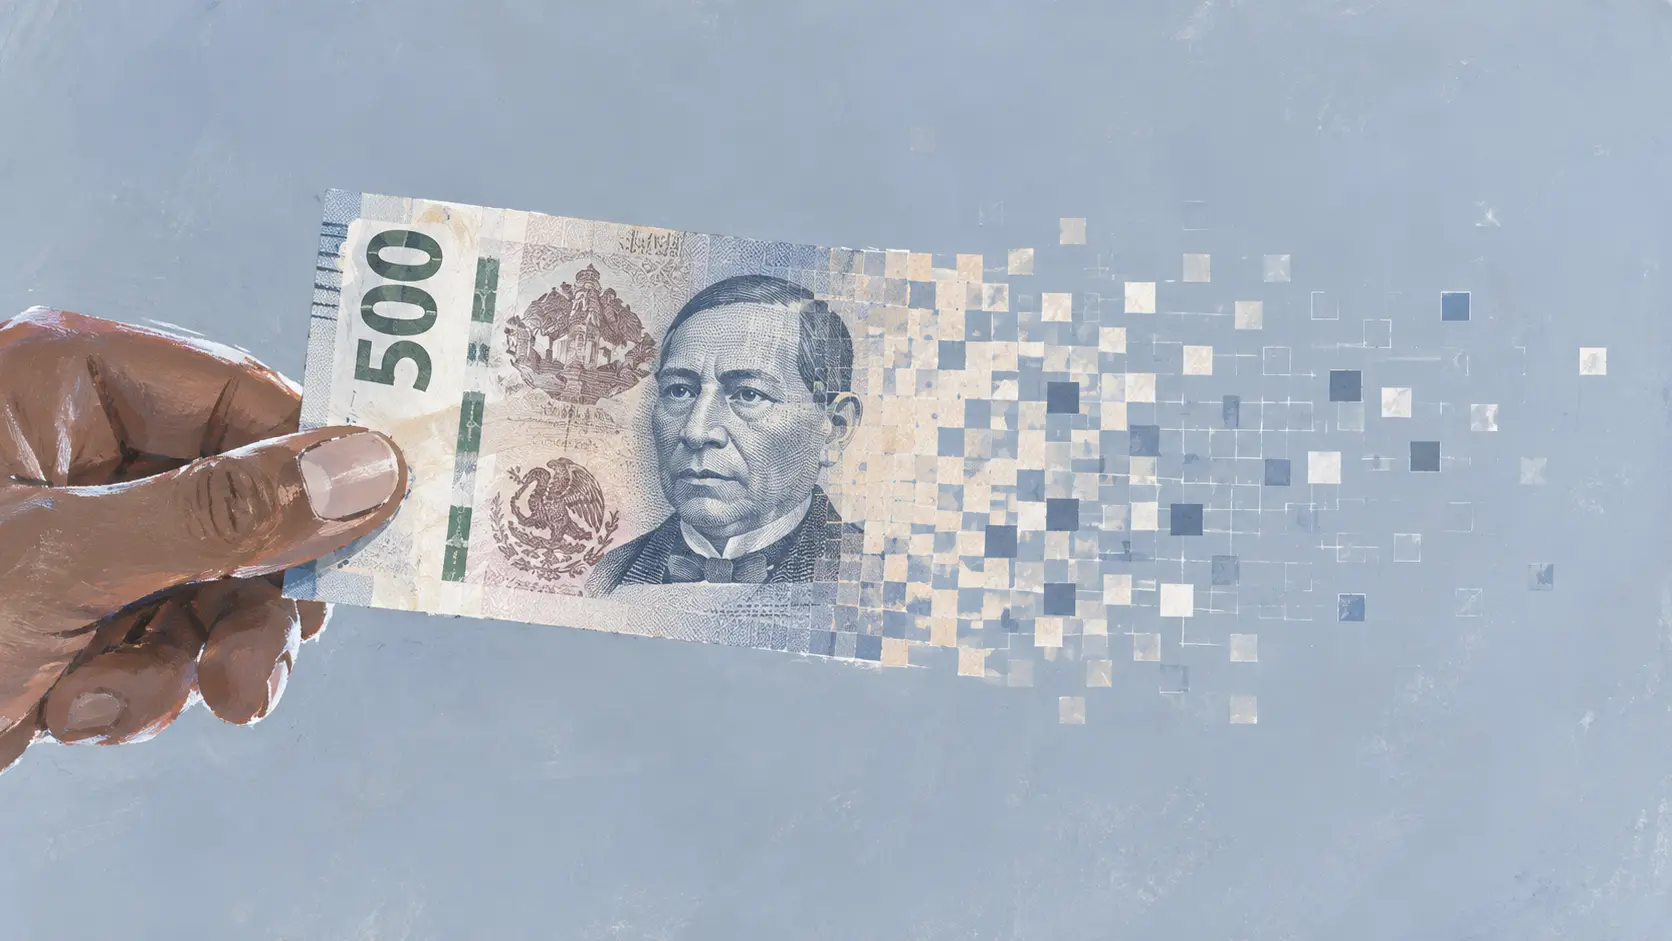
Me refiero a la Ley de Economía Digital para Pagos Digitales y electrónicos, cuyo objetivo es reducir gradualmente el uso de efectivo en las transacciones dentro del país.
¿Qué propone esta iniciativa?
Básicamente cuatro aspectos:
1. Reducción del efectivo: La iniciativa busca sustituir los billetes y monedas por pagos electrónicos en operaciones cotidianas, lo que supone una infraestructura “barata” por parte de quien paga y de quien recibe el pago: un teléfono y una cuenta bancaria (recordemos que los teléfonos están en un proceso de registro ante la autoridad.
2. Facultades a Hacienda: La Secretaría de Hacienda y Crédito Público (SHCP) podrá elegir sectores clave donde solo se aceptarán pagos digitales. Esto es importante, porque de inicio habrá millones de personas (sobre todo informales) que no podrían ajustarse a esta iniciativa, forzosamente deberá ser gradual.
3. Métodos válidos: Reconoce transferencias, tarjetas de crédito o débito, códigos QR y tecnología Near Field Communication (NFC) también llamada “Contactless” en dispositivos móviles.
4. Transición gradual: Establece plazos y reglas para que los negocios y consumidores se adapten poco a poco. Este quizás sea el reto mayor: cambiar la cultura del manejo de efectivo.
Por el momento la iniciativa se envió a las cámaras correspondiente como lo señala el proceso normal de cualquier ley, no es obligatoria aún, pero podría serlo a partir de 2027. La propia Presidente ha dicho que algunos de los sectores que tendrán aplicación inmediata serán las gasolineras y las casetas de peaje y gradualmente, otros sectores.
La intención del Gobierno es:
1. Disminuir la evasión fiscal y formalizar la economía.
2. Mejorar la seguridad al evitar el manejo de grandes cantidades de efectivo.
3. Masificar el uso de la infraestructura financiera digital ya existente en México.
La iniciativa no suena mal del todo, pero tiene implicancias en muchos sentidos, sobre todo entre la economía informal y si bien evita que la gente cargue efectivo, los robos y fraudes, han migrado desde antes al formato digital.
Los sectores prioritarios y los más afectados.
Como ya mencionaba los sectores prioritarios serán:
Gasolineras y estaciones de servicio: Es uno de los primeros sectores mencionados directamente por el Ejecutivo para la eliminación total del cobro en efectivo. Aunque esto ya sucede ahora se volverá obligartorio.
Casetas de peaje y autopistas: Se busca automatizar al 100% el cobro en carreteras federales para agilizar el tránsito.
Trámites y servicios públicos: Oficinas de los tres órdenes de gobierno (federal, estatal y municipal) deberán migrar la totalidad de sus cobros a canales digitales. Hay que señalar que en este punto las autoridades deberán enfrentar una agresiva competencia con los defraudadores y páginas falsas, también opera en el sentido de disminuir la corrupción.
Pequeñas y Medianas Empresas (PyMEs): Aunque la ley promete incentivos y herramientas de apoyo para su transición, el sector comercio al por menor enfrentará el mayor reto de adaptación tecnológica y bancarización. Este es el punto más delicado, muchas PyMes y MyPymes prefieren el efectivo por temor a fiscalización, más que por un tema de inseguridad; por otro lado quienes ya han adoptado el sistema de pago electrónico pasan el descuento que los bancos hacen por temas de comisión de uso de la terminal, al consumidor lo cual además de incomodar y engañar a este, es un delito.
Hay que señalar que la ley no se limita a las tradicionales tarjetas plásticas; busca masificar opciones móviles de bajo costo o sin comisiones para que los negocios no se vean afectados económicamente, mediante opciones escalables y más baratas, como:
- Tarjetas de Débito y Crédito: Continuarán siendo la columna vertebral, especialmente mediante la tecnología contactless (pago por contacto).
- Códigos QR (CoDi): La plataforma de Cobro Digital (CoDi) desarrollada por el Banco de México será impulsada masivamente, ya que no cobra comisiones a los microcomercio, pero falta difusión.
Cabe señalar que las expectativas desde su lanzamiento en 2019 fueron muy altas, pero el volumen acumulado de transacciones sigue siendo muy bajo: De 2019 a 2025, CoDi acumuló apenas 17.8 millones de operaciones totales. Para ponerlo en perspectiva, la meta inicial del gobierno era lograr 37 millones de cuentas activas operando tan solo en su primer año.
Las Transacciones anuales promedio son depoco más de 3 millones a nivel nacional (aunque en ciertos periodos específicos de adopción comercial se han registrado repuntes operativos aislados).
Finalmente, en comparación con el total del mercado CoDi es prácticamente inexistente. Mientras que el 80% de todas las transacciones cotidianas en México se siguen haciendo en efectivo, menos del 5% de la población mexicana ha utilizado CoDi alguna vez para pagar
Según Banxico existen alrededor de 21.8 millones de cuentas validadas (enroladas principalmente porque las aplicaciones de los bancos comerciales las activan de manera automática al abrir una banca móvil). Pero solamente 2.4 millones de cuentas han realizado al menos un pago y apenas poco más de 1 millón de comercios han emitido un cobro.
Por eso insisto en que hay que hacer una mayor difusión porque tiene ventajas importantes para consumidores y oferentes.
- Tecnología NFC y Apps Móviles (DiMo): Los pagos directos con el celular aproximándolo a la terminal o mediante el número telefónico (Dinero Móvil – DiMo) serán esenciales para transacciones rápidas.
DiMo es la segunda gran apuesta de Banxico. Nació precisamente tras reconocer que los códigos QR de CoDi eran complicados para la mayoría de las personas.
En lugar de requerir que escanees una imagen, DiMo elimina la necesidad de conocer los 18 dígitos de la CLABE bancaria, el nombre del banco o el titular. El único dato que necesitas para mandar dinero es el número de teléfono celular del destinatario.
El sistema opera sobre la misma infraestructura ultra segura de transferencias inmediatas (SPEI), pero simplifica el proceso al mínimo:
Primero vinculación: Entras a la aplicación de tu banco comercial y, con un solo clic, asocias tu número de celular a tu cuenta bancaria.
Segundo el envío: Cuando el ama de casa quiere pagarle a la señora de las flores, entra a su app de banco, selecciona la opción DiMo, ingresa el número telefónico de la vendedora (o la busca en sus contactos) y digita el monto.
Tercero validación: Antes de enviar, la app muestra las iniciales del nombre del receptor para asegurarse de que no haya errores. Al dar aceptar, el dinero llega en un segundo y sin cobrar absolutamente nada de comisiones para ninguna de las dos partes.
A pesar de su enorme potencial, DiMo también avanzaba lento debido a que cada banco tenía un menú diferente en su app y a veces era difícil de encontrar. Por ello, el Banco de México emitió una orden regulatoria tajante (Circular 9/2026). Todos los bancos y plataformas fintech comerciales en México tienen como fecha límite diciembre de 2026 para rediseñar sus aplicaciones móviles.
El menú y el proceso para dar de alta y usar DiMo será exactamente idéntico, uniforme y ultra sencillo sin importar qué aplicación bancaria utilices.
Con esta unificación digital de Banxico, sumada a la obligatoriedad que busca la propuesta de ley de la Presidente, el gobierno pretende que pagarle a un comercio popular con el número celular se vuelva un hábito tan intuitivo y veloz como mandar un mensaje de WhatsApp
- Transferencias SPEI: Para pagos de mayor volumen entre empresas y proveedores de servicios. Algunos micro negocios que no reciben pagos con tarjeta (por no querer pagar comisiones por el uso de terminal) prefieren este medio de pago.
Pero esto no es nuevo
La falta de efectividad de CoDi se hace más evidente al compararla con Pix, el sistema equivalente implementado en Brasil. Mientras que en México el efectivo es el rey indiscutible, en Brasil el 99% de la población utiliza Pix diariamente para cualquier tipo de compra.
¿Por qué fracasó CoDi mientras Pix triunfó?
Análisis financieros señalan que en México los propios bancos comerciales mostraron resistencia inicial para promocionar CoDi de forma agresiva debido a que la plataforma no genera cobro de comisiones, prefiriendo empujar el uso de las terminales tradicionales con tarjetas de crédito y débito, donde sí cobran porcentajes de ganancia al comercio.
Es precisamente este estancamiento de CoDi, lo que explica por qué el gobierno busca implementar la Ley de Economía Digital: entendieron que de forma voluntaria la gente no dejará el efectivo, por lo que planean utilizar la obligatoriedad por decreto para rescatar e impulsar estas plataformas pública.
El gran reto de infraestructura
El principal obstáculo de la ley radica en que cerca del 80% de las transacciones cotidianas en México todavía se realizan en efectivo. Por ello, el proyecto contempla la creación de un Expediente Digital Ciudadano para que cualquier persona pueda abrir cuentas bancarias básicas de manera 100% remota y segura usando solo su CURP.
Algunos casos de éxito en la implementación de estas políticas son:
La siguiente tabla resume los casos de éxito más significativos a nivel mundial y sus resultados reales:
| País | Estrategia o Plataforma Principal | Resultados Positivos | Desafíos y Marcha Atrás |
| Suecia | Sistema unificado bancario Swish. Menos del 5% de sus transacciones usan dinero físico. | • Reducción casi total de robos en sucursales. • Máxima formalidad fiscal e inmediatez. | • Exclusión social: Adultos mayores y personas del sector rural quedaron marginados. El Banco Central tuvo que ordenar a los bancos seguir manejando efectivo por ley. |
| India | Sistema público UPI (Interfaz de Pagos Unificados) basada en códigos QR. | • Inclusión histórica: Millones de comercios ambulantes y ciudadanos de bajos recursos se bancarizaron sin costo. | • Alta dependencia tecnológica; las caídas de red o la falta de batería paralizan el comercio en zonas alejadas. |
| China | Monopolio digital privado mediante Alipay y WeChat Pay, junto al Yuan digital. | • El efectivo es obsoleto en zonas urbanas; las transacciones con QR se usan desde tiendas de lujo hasta mercados. | • Problemas con turistas: Quienes viajaban al país no podían pagar nada al no tener cuentas locales, obligando al gobierno a exigir la aceptación de efectivo en hoteles y transporte. |
| Corea del Sur | Programa institucional «Cashless Society» lanzado por su Banco Central. | • Eliminación de monedas físicas (el cambio se deposita directamente en tarjetas de prepago de transporte). | • Riesgo de ciberseguridad y vulnerabilidad de datos privados ante hackeos masivos. |
No todo el mundo busca la digitalización absoluta. Suiza, a pesar de ser una de las economías más avanzadas, aprobó blindar el uso de efectivo en su Constitución tras un referéndum popular. Los ciudadanos suizos argumentaron que el dinero físico es indispensable para garantizar la privacidad individual, la soberanía financiera y como respaldo absoluto en caso de un apagón digital o crisis energética.
Alemania y Austria mantienen posturas similares, protegiendo el derecho a pagar de forma anónima con billetes.
La próxima frontera
El reto para esta nueva ley no está en su aprobación, ni siquiera en los bancos, quienes deberán ajustarse a la nueva ley; sino en el consumidor que deberá romper el paradigma de los pagos en efectivo y acostumbrarse a usarlo desde su celular.
En este punto hay que decir que el SAT ha propuesto:
Cero impuestos a microtransacciones: Se busca establecer un tope de ingresos mensuales o por transacción para que los pequeños comercios no paguen impuestos adicionales por recibir pagos digitales a través de CoDi o DiMo.
Simplificación fiscal extrema: Los micronegocios no necesitarán contratar contadores corporativos; el SAT ofrecerá una plataforma automatizada que registrará los ingresos digitales y calculará tasas preferenciales o nulas para este sector.
Amnistía o transición blanda: Un periodo de gracia en el que no habrá auditorías ni multas para los comercios que comiencen a digitalizar sus cobros, permitiéndoles regularizarse poco a poco.
Pero el mayor incentivo es que los comercios no tendrán que regalar su ganancia a las grandes procesadoras de tarjetas de crédito. Al utilizar la infraestructura del Banco de México, el dinero pasará del celular del cliente al del comerciante de forma inmediata y sin comisiones de intermediarios, operando exactamente igual que si fuera un billete físico, pero de forma digital.
Ya veremos que sucede, nos leemos la siguiente semana, le deseo buenos y prósperos negocios.